

Cập nhật: Tháng 4/2026
Khi nhận tháng lương đầu tiên tại Đức, nhiều du học sinh và người lao động Việt Nam bất ngờ vì số tiền thực nhận (Netto) thấp hơn đáng kể so với con số trong hợp đồng (Brutto). Đây không phải sai sót — mà là hệ thống thuế và bảo hiểm xã hội của Đức đang hoạt động.
Bài viết này giải thích chi tiết cách thuế thu nhập tại Đức vận hành, với thông tin cập nhật cho năm 2026. Bạn sẽ hiểu rõ những khoản nào bị khấu trừ, ai phải đóng thuế, ai được miễn, và cách lấy lại tiền nếu bị trừ quá nhiều.
1. Điểm Khác Biệt Quan Trọng: Du Học Nghề vs. Lao Động Có Bằng
Trước khi đi vào chi tiết, cần hiểu rằng mức thuế phụ thuộc hoàn toàn vào thu nhập. Do đó, tình huống thuế của học viên Ausbildung (du học nghề) và lao động có bằng đại học (diện §18b) rất khác nhau.
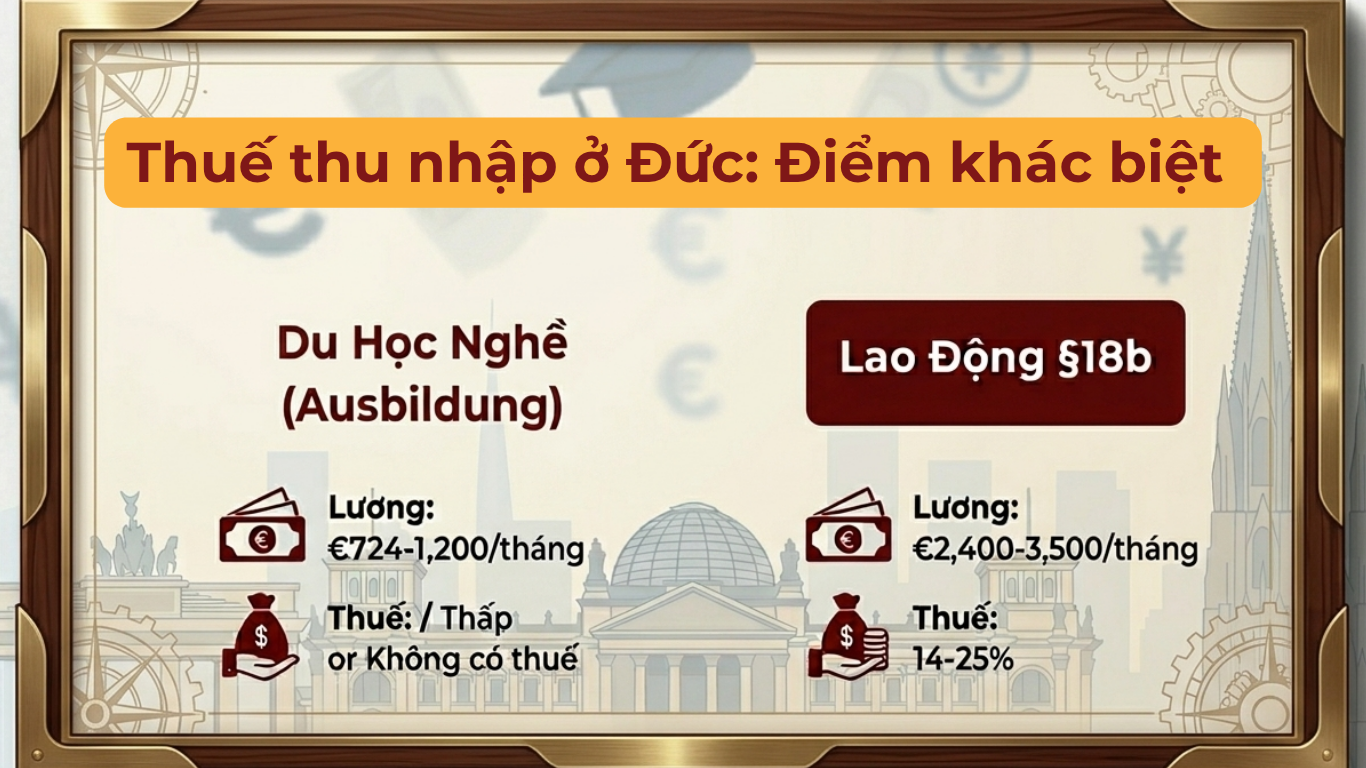
| Tiêu chí | Du Học Nghề (Ausbildung) | Lao Động §18b |
|---|---|---|
| Mức lương điển hình | €724 – €1.200/tháng | €2.400 – €3.500/tháng |
| Thu nhập hàng năm | €8.688 – €14.400/năm | €28.800 – €42.000/năm |
| Thuế thu nhập | Thường €0 hoặc rất thấp | 14% – 25% tùy mức lương |
| Tổng khấu trừ (ước tính) | ~20% lương Brutto | ~35-40% lương Brutto |
| Lương Netto ước tính | €580 – €960/tháng | €1.550 – €2.300/tháng |
💡 Mẹo: Sử dụng Công cụ tính lương Net Đức của Eduwing để xem con số chính xác dựa trên mức lương cụ thể của bạn.
Đừng chỉ nhìn lương Brutto
Lương trong hợp đồng tại Đức chưa phải là số tiền bạn thực nhận mỗi tháng. Với lao động §18b, thuế thu nhập và bảo hiểm xã hội có thể khiến lương Netto thấp hơn đáng kể so với Brutto. Eduwing có thể giúp bạn ước tính mức lương thực nhận dựa trên hồ sơ, ngành nghề và lộ trình sang Đức của bạn. Ước tính lương Netto →
2. Ngưỡng Miễn Thuế 2026 (Grundfreibetrag)
Đức có một ngưỡng thu nhập mà dưới đó bạn hoàn toàn không phải đóng thuế thu nhập. Ngưỡng này được gọi là Grundfreibetrag (mức miễn thuế cơ bản), được điều chỉnh hàng năm.
| Năm | Mức miễn thuế/năm | Tương đương/tháng |
|---|---|---|
| 2024 | €11.784 | €982 |
| 2025 | €12.096 | €1.008 |
| 2026 | €12.348 | €1.029 |
Ý nghĩa thực tế
Với học viên Ausbildung năm 1: Mức lương tối thiểu theo luật là €724/tháng (từ tháng 1/2026). Tính ra €8.688/năm — thấp hơn đáng kể so với ngưỡng miễn thuế €12.348. Kết quả: không phải đóng thuế thu nhập.
Với học viên Ausbildung năm 2-3: Lương tăng lên €850 – €1.200/tháng tùy ngành. Phần lớn vẫn dưới hoặc gần ngưỡng, nên thuế thu nhập rất thấp hoặc bằng 0.
Với lao động §18b: Lương từ €2.400/tháng = €28.800/năm, vượt xa ngưỡng miễn thuế. Phần thu nhập trên €12.348 sẽ chịu thuế theo biểu lũy tiến.
3. Các Khoản Khấu Trừ Tự Động Từ Lương
Tại Đức, bạn không cần tự tính và nộp thuế hàng tháng. Nhà tuyển dụng (công ty hoặc nơi đào tạo) sẽ tự động khấu trừ các khoản sau từ lương Brutto trước khi chuyển vào tài khoản của bạn:
| Khoản khấu trừ | Tên tiếng Đức | Tỷ lệ (phần nhân viên) | Ghi chú |
|---|---|---|---|
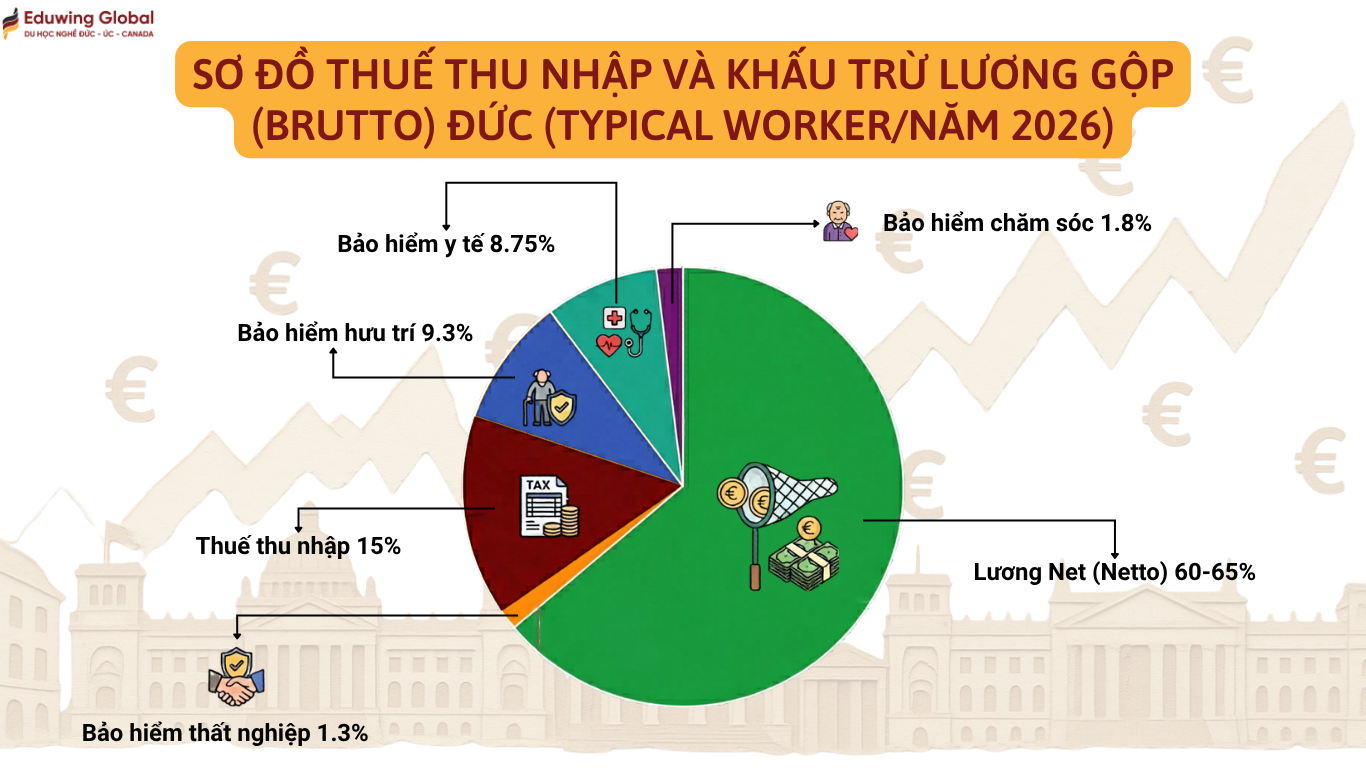
| Thuế thu nhập | Lohnsteuer | 0% – 42% | Theo biểu lũy tiến, phụ thuộc thu nhập |
| Bảo hiểm hưu trí | Rentenversicherung | 9,3% | Công ty đóng thêm 9,3% |
| Bảo hiểm y tế | Krankenversicherung | ~8,75% | 7,3% cố định + ~1,45% phụ thu trung bình |
| Bảo hiểm thất nghiệp | Arbeitslosenversicherung | 1,3% | Công ty đóng thêm 1,3% |
| Bảo hiểm chăm sóc dài hạn | Pflegeversicherung | 1,7% – 2,3% | Người không có con trên 23 tuổi đóng thêm 0,6% |
Tổng cộng bảo hiểm xã hội: Khoảng 20-21% lương Brutto (phần nhân viên). Công ty đóng thêm phần tương đương, nên tổng chi phí bảo hiểm xã hội thực tế là ~40% lương.
Tìm hiểu chi tiết về bảo hiểm y tế trong bài viết: Bảo hiểm y tế dành cho sinh viên quốc tế tại Đức.
Ví dụ minh họa: Lương Brutto vs. Netto
| Trường hợp | Brutto | Thuế TN | BHXH | Netto |
|---|---|---|---|---|
| Ausbildung năm 1 | €900 | €0 | ~€180 | ~€720 |
| Ausbildung năm 3 | €1.100 | ~€20 | ~€220 | ~€860 |
| Lao động §18b (thấp) | €2.500 | ~€280 | ~€500 | ~€1.720 |
| Lao động §18b (cao) | €3.500 | ~€520 | ~€700 | ~€2.280 |
* Ước tính cho người độc thân, Steuerklasse I, không có con, không theo đạo. Số liệu thực tế có thể thay đổi theo tiểu bang và quỹ bảo hiểm.
4. Biểu Thuế Thu Nhập Lũy Tiến 2026
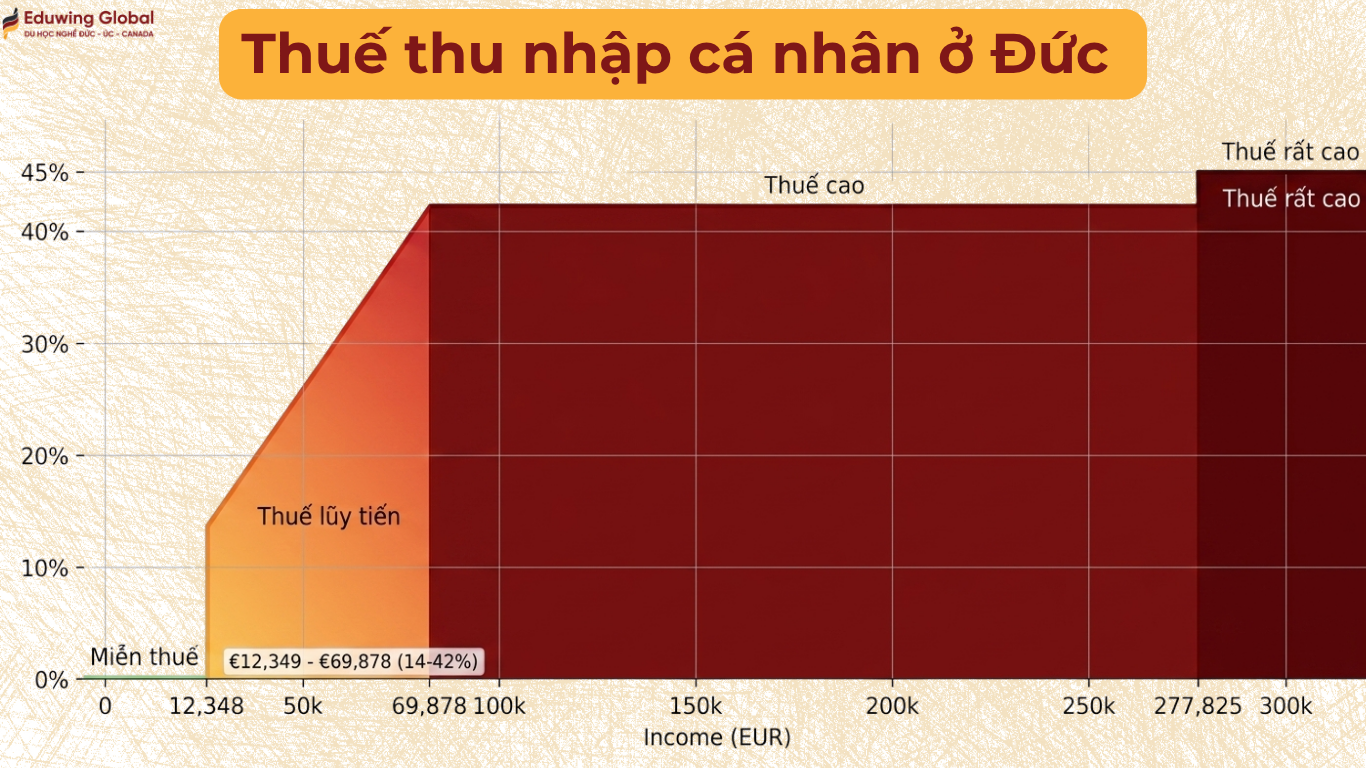
Đức áp dụng hệ thống thuế lũy tiến (progressives Steuersystem): thu nhập càng cao thì thuế suất càng tăng. Tuy nhiên, thuế suất cao chỉ áp dụng cho phần thu nhập vượt ngưỡng, không phải toàn bộ thu nhập.
| Thu nhập chịu thuế/năm | Thuế suất | Ai thường rơi vào? |
|---|---|---|
| €0 – €12.348 | 0% | Ausbildung năm 1-2, Minijob |
| €12.349 – €69.878 | 14% → 42% | Ausbildung năm 3, lao động §18b, tốt nghiệp Ausbildung đi làm |
| €69.879 – €277.825 | 42% | Thu nhập cao (hiếm với người mới sang) |
| Trên €277.826 | 45% | Thu nhập rất cao |
Lưu ý quan trọng: Trong khung thuế 14% → 42%, thuế suất tăng dần dần theo công thức toán học, không nhảy đột ngột. Ví dụ, người có thu nhập €20.000/năm không bị đánh thuế 42% — mà chỉ khoảng 8-10% trung bình.
5. Kirchensteuer: "Thuế Nhà Thờ" — Giải Thích Cho Người Việt
Đây là khoản thuế gây bối rối nhất cho người Việt khi đến Đức, vì Việt Nam không có khái niệm tương tự.
Kirchensteuer là gì?
Tại Đức, một số tổ chức tôn giáo được nhà nước công nhận có quyền thu thuế từ thành viên của mình. Các tổ chức này bao gồm Giáo hội Công giáo (Katholische Kirche), Giáo hội Tin lành (Evangelische Kirche), và cộng đồng Do Thái.
Mức thuế: 8% thuế thu nhập (ở Bayern và Baden-Württemberg) hoặc 9% (ở các bang còn lại). Lưu ý: đây là 8-9% của số thuế thu nhập phải đóng, không phải của lương Brutto.
⚠️ Ví dụ: Nếu thuế thu nhập của bạn là €200/tháng và bạn đăng ký theo đạo Công giáo, bạn sẽ đóng thêm €18/tháng (9% × €200) thuế nhà thờ.
Người Việt có phải đóng thuế nhà thờ không?
Câu trả lời ngắn: Hầu như KHÔNG.
Khi bạn đăng ký cư trú tại Đức (Anmeldung), nhân viên sẽ hỏi về tôn giáo của bạn (Religionszugehörigkeit). Bạn có các lựa chọn:
- "Không theo đạo" (keine Religionszugehörigkeit hoặc konfessionslos) → Không đóng thuế nhà thờ
- "Phật giáo" (Buddhismus) → Không đóng thuế nhà thờ (Phật giáo không phải tổ chức thu thuế tại Đức)
- "Công giáo" hoặc "Tin lành" → Sẽ phải đóng thuế nhà thờ
✅ Mẹo thực tế: Phần lớn người Việt Nam theo Phật giáo, không theo đạo, hoặc theo đạo Công giáo tại Việt Nam nhưng chưa đăng ký với giáo hội Đức. Trong cả 3 trường hợp, bạn đều không phải đóng Kirchensteuer — chỉ cần khai đúng khi Anmeldung.
Nếu khai nhầm thì sao?
Nếu bạn vô tình khai theo Công giáo/Tin lành và muốn ngừng đóng thuế nhà thờ, bạn cần làm thủ tục Kirchenaustritt (rời khỏi giáo hội) tại Tòa án địa phương (Amtsgericht) hoặc Văn phòng hộ tịch (Standesamt). Chi phí khoảng €25-100 tùy tiểu bang.
6. Steuerklasse: Hạng Thuế Ảnh Hưởng Lương Netto
Steuerklasse (hạng thuế) xác định số thuế bị khấu trừ hàng tháng từ lương của bạn. Đức có 6 hạng thuế, được phân theo tình trạng hôn nhân và gia đình.
| Hạng | Áp dụng cho ai | Ghi chú |
|---|---|---|
| I | Độc thân, ly dị, góa | Phổ biến nhất với du học sinh và lao động mới sang |
| II | Bố/mẹ đơn thân nuôi con | Được thêm khoản giảm trừ |
| III | Vợ/chồng thu nhập cao hơn | Đi đôi với hạng V |
| IV | Vợ chồng cùng đi làm, lương tương đương | Mặc định khi kết hôn |
| V | Vợ/chồng thu nhập thấp hơn | Đi đôi với hạng III |
| VI | Công việc thứ 2 trở lên | Khấu trừ cao nhất, không có miễn giảm |
Với hầu hết du học sinh và lao động mới sang Đức: Bạn sẽ được tự động xếp vào Steuerklasse I (độc thân). Bạn không cần làm gì thêm — nhà tuyển dụng sẽ tự động tính toán.
7. Steuererklärung: Tờ Khai Thuế Hàng Năm — Có Cần Làm Không?
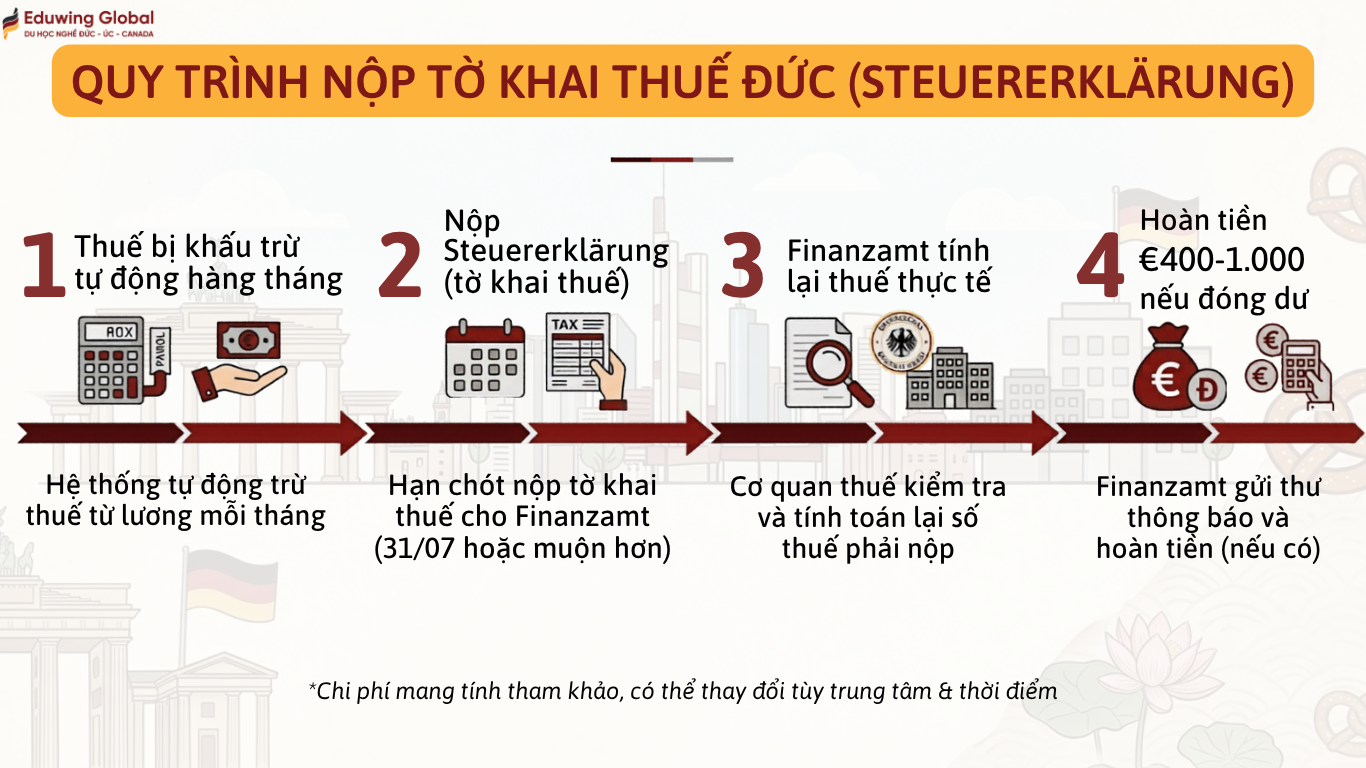
Steuererklärung là tờ khai thuế hàng năm mà bạn nộp cho cơ quan thuế Đức (Finanzamt). Mục đích là đối soát số thuế đã bị khấu trừ tự động trong năm với số thuế bạn thực sự phải đóng.
Bắt buộc hay tự nguyện?
| Trường hợp | Bắt buộc? | Ghi chú |
|---|---|---|
| Học viên Ausbildung, 1 công việc duy nhất | Không | Nhưng nên nộp → thường được hoàn tiền |
| Lao động §18b, 1 công việc duy nhất, Steuerklasse I hoặc IV | Không | Nhưng rất nên nộp để hoàn thuế |
| Vợ chồng dùng Steuerklasse III/V | Có | Bắt buộc nộp tờ khai chung |
| Có 2 công việc trở lên cùng lúc | Có | Công việc thứ 2 bị đánh thuế Steuerklasse VI |
| Tự kinh doanh / Freelancer | Có | Luôn bắt buộc |
| Nhận trợ cấp >€410 (Elterngeld, thất nghiệp...) | Có | Trợ cấp ảnh hưởng thuế suất |
Tại sao nên nộp Steuererklärung dù không bắt buộc?
Hệ thống thuế Đức khấu trừ tự động dựa trên ước tính. Thường thì nhà tuyển dụng khấu trừ nhiều hơn số thuế bạn thực sự nợ. Khi nộp Steuererklärung, cơ quan thuế sẽ tính lại chính xác và hoàn tiền chênh lệch vào tài khoản của bạn.
💰 Thống kê: Học viên Ausbildung nộp Steuererklärung thường được hoàn trung bình €400 – €1.000/năm. Lao động có thu nhập cao hơn có thể được hoàn nhiều hơn.
Các khoản có thể khấu trừ (Werbungskosten)
Khi nộp Steuererklärung, bạn có thể khai các chi phí liên quan đến công việc để giảm thu nhập chịu thuế:
- Chi phí đi lại: €0,30/km cho 20km đầu, €0,38/km từ km thứ 21 (đường đi làm một chiều)
- Làm việc tại nhà: €6/ngày, tối đa €1.260/năm
- Thiết bị làm việc: Laptop, điện thoại, sách chuyên ngành...
- Đào tạo nâng cao: Khóa học, chứng chỉ liên quan đến nghề
- Đồng phục / quần áo bảo hộ: Nếu nghề yêu cầu
Lưu ý: Cơ quan thuế tự động trừ €1.230/năm (Werbungskostenpauschale) cho mọi người đi làm, không cần chứng minh. Bạn chỉ cần khai chi tiết nếu chi phí thực tế vượt quá €1.230.
Cách nộp và thời hạn
Bạn có thể nộp Steuererklärung qua: cổng ELSTER (miễn phí, nhưng tiếng Đức), ứng dụng như Taxfix, Wundertax, SteuerGo (có giao diện tiếng Anh, phí ~€30-50), hoặc nhờ chuyên gia thuế (Steuerberater).
| Trường hợp | Thời hạn nộp |
|---|---|
| Bắt buộc nộp, tự làm | 31/7 năm sau (VD: thuế 2026 → hạn 31/7/2027) |
| Bắt buộc nộp, nhờ Steuerberater | 28/2 năm sau nữa (VD: thuế 2026 → hạn 28/2/2028) |
| Tự nguyện nộp | 4 năm (VD: thuế 2026 → có thể nộp đến 31/12/2030) |
Tại Đức, thuế và bảo hiểm được trừ tự động mỗi tháng, nhưng số tiền bị trừ chưa chắc đã là số cuối cùng bạn phải chịu. Nếu biết cách chuẩn bị chứng từ và nộp Steuererklärung đúng thời điểm, bạn có thể được hoàn lại một phần thuế đã đóng trong năm. Tư vấn cách tính thuế & hoàn thuế →
8. Trường Hợp Đặc Biệt (Edge Cases)
Minijob (công việc thu nhập thấp)
Từ tháng 1/2026, Minijob cho phép kiếm tối đa €603/tháng (tăng từ €556) mà không phải đóng thuế thu nhập. Đây là lựa chọn phổ biến cho sinh viên làm thêm.
Lưu ý: Nếu bạn đang học Ausbildung và làm thêm Minijob, tổng thu nhập có thể vượt ngưỡng miễn thuế. Hãy tính toán kỹ trước khi nhận thêm việc.
Làm 2 công việc cùng lúc
Nếu bạn có 2 công việc: công việc chính sẽ dùng Steuerklasse theo tình trạng hôn nhân (thường là I), công việc phụ bị tự động áp Steuerklasse VI — hạng thuế cao nhất, không có miễn giảm. Đây là lý do công việc thứ 2 thường "lương thấp bất ngờ."
Tuy nhiên, khi nộp Steuererklärung, tổng thu nhập sẽ được tính lại theo đúng biểu thuế lũy tiến, và bạn thường được hoàn lại phần thuế đã đóng dư.
Vợ/chồng cùng sang Đức
Nếu cả hai vợ chồng cùng đi làm tại Đức, bạn có thể chọn kết hợp Steuerklasse III/V (nếu lương chênh lệch nhiều) hoặc IV/IV (nếu lương tương đương). Lựa chọn đúng có thể tăng lương Netto hàng tháng đáng kể, nhưng cần tính toán kỹ để tránh bị truy thu thuế cuối năm.
Solidaritätszuschlag (Phụ thu đoàn kết)
Đây là khoản phụ thu 5,5% trên thuế thu nhập, ban đầu để tài trợ tái thống nhất nước Đức. Từ 2021, khoản này đã được xóa bỏ cho 90% người nộp thuế. Bạn chỉ phải đóng nếu thuế thu nhập hàng năm vượt €20.350 (2026) — tức thu nhập rất cao. Hầu hết du học sinh và lao động mới sang không phải đóng khoản này.
9. Tóm Tắt: Những Điều Cần Nhớ
- Mức miễn thuế 2026: €12.348/năm (~€1.029/tháng). Thu nhập dưới ngưỡng = không đóng thuế thu nhập.
- Thuế và BHXH được khấu trừ TỰ ĐỘNG từ lương hàng tháng. Bạn không cần tự tính hay nộp.
- Học viên Ausbildung năm 1-2: Thường không phải đóng thuế thu nhập, chỉ đóng BHXH (~20%).
- Lao động §18b: Lương cao hơn = thuế cao hơn. Chuẩn bị tâm lý Netto chỉ bằng 60-65% Brutto.
- Kirchensteuer (thuế nhà thờ): Khai "không theo đạo" hoặc "Phật giáo" khi Anmeldung → không phải đóng.
- Steuererklärung: Không bắt buộc với hầu hết học viên/lao động, nhưng nên nộp để được hoàn tiền.
Công Cụ Hữu Ích
Muốn biết chính xác lương thực nhận của mình? Sử dụng Công cụ tính lương Net Đức của Eduwing — nhập lương Brutto để xem ngay lương Netto, thuế và các khoản khấu trừ.
Tìm hiểu thêm về các chi phí khác khi sống tại Đức: Chi phí du học nghề Đức | Bảo hiểm y tế | Hướng dẫn xuất khẩu lao động Đức
Câu Hỏi Thường Gặp
Du học sinh nghề Đức có phải đóng thuế thu nhập không?
Phụ thuộc vào mức lương. Năm 2026, thu nhập dưới €12.348/năm (khoảng €1.029/tháng) được miễn thuế hoàn toàn. Hầu hết học viên Ausbildung năm 1-2 có lương dưới ngưỡng này nên không phải đóng thuế thu nhập, chỉ đóng bảo hiểm xã hội (~20% lương).
Kirchensteuer (thuế nhà thờ) là gì và có phải đóng không?
Kirchensteuer là khoản thuế 8-9% trên thuế thu nhập, dành cho thành viên các giáo hội được công nhận tại Đức (Công giáo, Tin lành). Người Việt Nam thường KHÔNG phải đóng thuế này nếu khai "không theo đạo" hoặc "Phật giáo" khi đăng ký cư trú (Anmeldung). Nếu bạn theo đạo Công giáo tại Việt Nam nhưng chưa đăng ký với giáo hội Đức, bạn cũng không bị tính thuế này.
Steuererklärung là gì và có bắt buộc phải nộp không?
Steuererklärung là tờ khai thuế hàng năm, nộp để đối soát số thuế đã khấu trừ với số thuế thực tế phải đóng. Với học viên Ausbildung hoặc lao động có 1 công việc duy nhất, việc nộp là TỰ NGUYỆN. Tuy nhiên, bạn nên nộp vì thường được HOÀN TIỀN €400-1.000 do nhà tuyển dụng thường khấu trừ nhiều hơn thực tế.
Sự khác biệt về thuế giữa du học nghề và lao động §18b là gì?
Du học nghề (Ausbildung) có lương €724-1.200/tháng, thường dưới ngưỡng miễn thuế hoặc thuế rất thấp. Lao động §18b có lương €2.400-3.500/tháng, chịu thuế từ 14-25% tùy mức thu nhập. Kết quả: học viên Ausbildung nhận khoảng 80% lương Brutto, trong khi lao động §18b chỉ nhận khoảng 60-65%.
Tại sao lương thực nhận (Netto) thấp hơn nhiều so với lương hợp đồng (Brutto)?
Tại Đức, lương Brutto bị khấu trừ TỰ ĐỘNG trước khi chuyển vào tài khoản: thuế thu nhập (0-42% tùy mức lương), bảo hiểm hưu trí (9,3%), bảo hiểm y tế (~8,75%), bảo hiểm thất nghiệp (1,3%), bảo hiểm chăm sóc dài hạn (~1,8%). Tổng khấu trừ khoảng 20-40% tùy mức lương.
Bước tiếp theo
Tính lương thực tế nhận tại Đức theo hồ sơ của bạn
Gửi thông tin để Eduwing Global ước tính lương Netto sau thuế, bảo hiểm xã hội và các khoản khấu trừ bắt buộc, dựa trên lộ trình Ausbildung hoặc lao động §18b của bạn.
